
التنويع وأنظمة الارتباط: لماذا تتجاوز العلاقات أهمية التصنيفات
افهم التغاير والارتباطات المتغيرة وتركز عوامل المخاطر الخفية وحدود التنويع أثناء فترات الضغط.
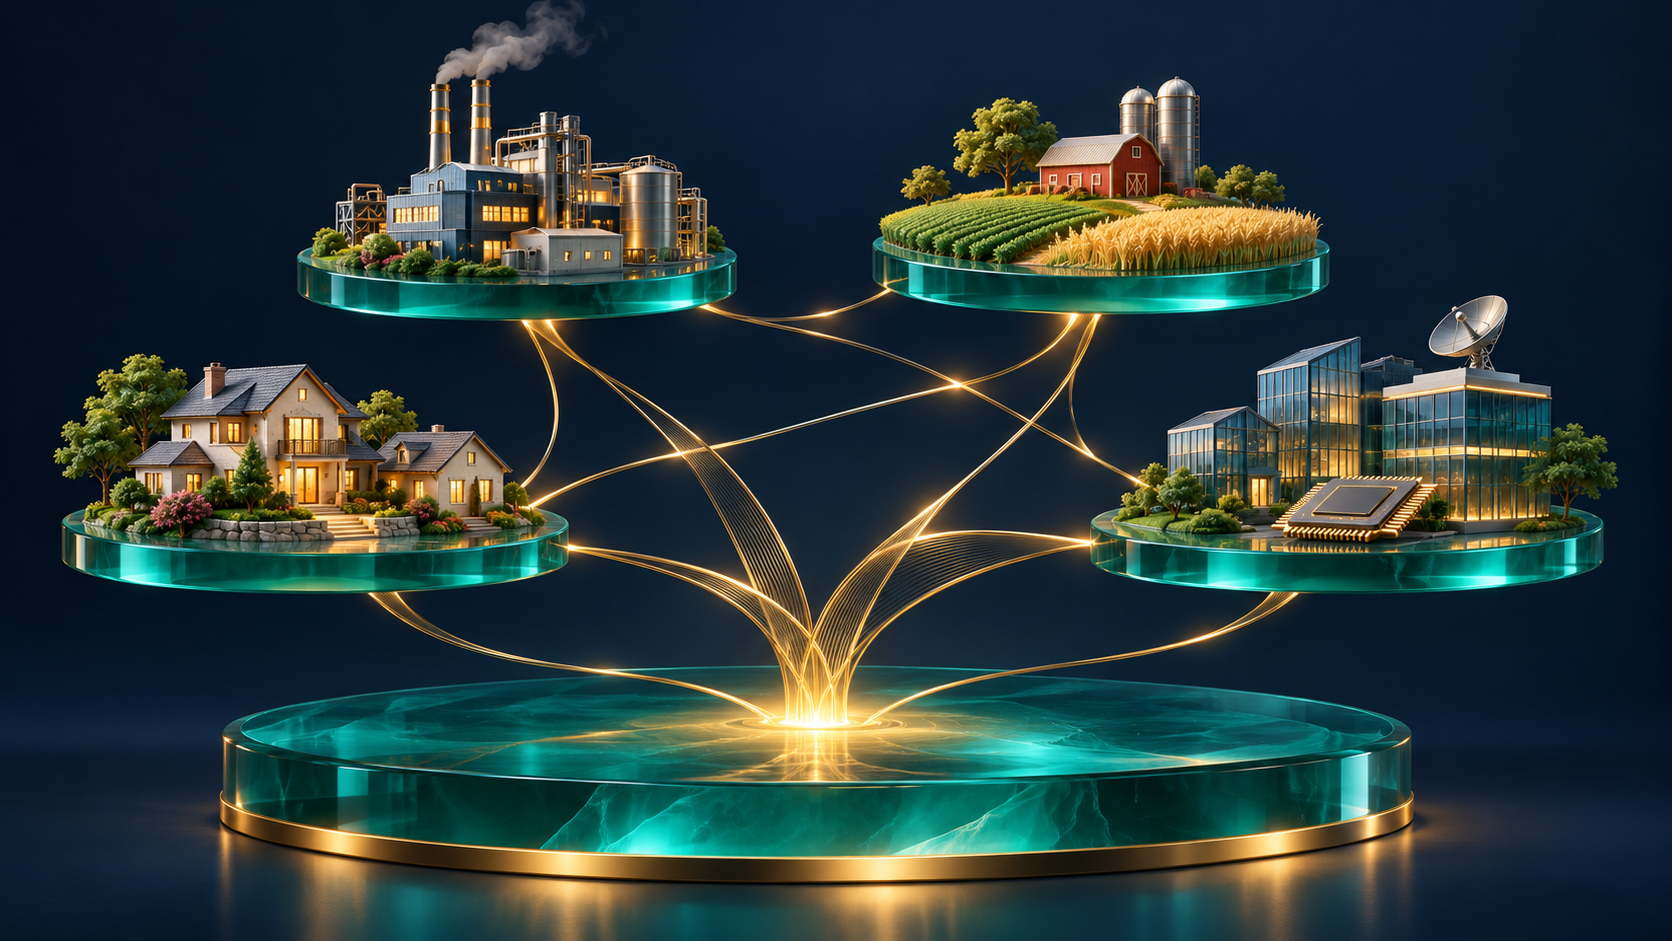
قد تعتمد حيازات كثيرة على عامل اقتصادي واحد
التنويع خاصية للانكشافات مجتمعة، وليس مجرد عدد الأوراق المالية. فقد تضم محفظة عشرات الشركات، لكنها تعتمد بدرجة كبيرة على مجموعة العملاء نفسها أو ظروف التمويل ذاتها أو سلعة واحدة أو دورة استثمار تقني مشتركة. وقد تخفي أسماء الصناديق المختلفة حيازات متداخلة. وفي المقابل، قد تستجيب أداتان تحملان وصفا متشابها بطرق مختلفة بسبب اختلاف التدفقات النقدية أو العملات أو آجال الاستحقاق. لذلك يبدأ السؤال بما قد يجعل عدة مراكز تفقد قيمتها معا. يفحص هذا الدليل المعنى الإحصائي والاقتصادي للتنويع دون اقتراح توزيع استثماري. ويعامل الارتباط بوصفه دليلا على علاقة في ظروف معينة، وليس صفة دائمة مطبوعة على الأصل. والهدف هو فهم كيف تصبح استثمارات تبدو منفصلة مترابطة عندما تتغير البيئة الأساسية، ولماذا لا يكفي النظر إلى عدد الأسماء أو القطاعات الظاهرة للحكم على استقلال مصادر المخاطر الفعلية داخل المحفظة.
يوحد الارتباط مقياس الحركة المشتركة بينما يحتفظ التغاير بحجمها
يلخص الارتباط اتجاه العلاقة الخطية بين العوائد وقوتها بعد مراعاة اختلاف تقلب كل منها. أما التغاير فيحتفظ بحجم هذا التقلب داخل المقياس. ويهم الفرق لأن زوجين من الأصول قد يحملان معامل الارتباط نفسه، لكن مساهمتهما في تذبذب المحفظة تختلف كثيرا إذا اختلف تقلبهما الفردي. كما أن الارتباط الصفري لا يثبت الاستقلال، فقد تبقى علاقة غير خطية وقد تتجمع الخسائر في حالات معينة. ويجب أن يحدد تقدير الارتباط تعريف العائد وتواتر المشاهدات والعملة والفترة المستخدمة. وقد تعطي مقارنة مستويات الأسعار بدلا من عوائد محسوبة بصورة مناسبة انطباعا مضللا عن الترابط. يفيد المعامل المختصر في التنظيم والمقارنة، لكنه لا يفسر الآلية الاقتصادية ولا يثبت أن حركة أصل تسبب حركة أصل آخر. لذلك ينبغي أن يصاحب الرقم وصف واضح لطريقة بنائه، حتى يمكن تمييز اختلاف البيانات عن اختلاف السلوك الاقتصادي الحقيقي.
أوزان رأس المال لا تساوي مساهمات المخاطر
يعتمد تذبذب المحفظة على أوزان المراكز وتقلب كل أصل والعلاقات بينها. ولا تنتج المبالغ المالية المتساوية بالضرورة مقادير متساوية من المخاطر. فقد تهيمن حيازة أكثر تقلبا على التذبذب حتى عندما يبدو وزنها الرأسمالي محدودا. وفي مثال افتراضي مبسط، لنفترض أصلين متساويي الوزن يبلغ تقلب كل منهما عشرة في المئة. إذا كان الارتباط بينهما واحدا، يبقى التقلب المجمع عشرة في المئة. وإذا كان الارتباط صفرا، تعطي معادلة تباين محفظة الأصلين نتيجة تقارب سبعة في المئة. هذه أمثلة رياضية مشروطة وليست توقعات أو اقتراحا لتوزيع الأموال. ويغير اختلاف التقلب أو الأوزان النتيجة. أما العوائد المتوقعة وتكاليف التمويل والضرائب واحتمال الخسائر الكبيرة فهي أسئلة مستقلة لا يجيب عنها مثال التباين المبسط. ولهذا لا ينبغي تحويل انخفاض رقم إحصائي واحد إلى حكم شامل على ملاءمة المحفظة أو جودة مكوناتها.
انظر إلى ما وراء الأغلفة لاكتشاف عوامل المخاطر المشتركة
لا يلغي الغلاف القانوني للصندوق الطبيعة الاقتصادية لما يحتفظ به. فقد تمتلك منتجات متعددة الشركات الكبيرة نفسها، أو تقرض جهات متشابهة، أو تعتمد على الانكشاف نفسه لتغير الفائدة. وقد تكون الأوصاف الجغرافية ناقصة أيضا، إذ تستطيع شركة مدرجة محليا تحقيق إيرادات خارجية بينما تعتمد شركة أجنبية على العملاء المحليين. كما لا تتطابق عملة التسعير دائما مع الانكشاف الاقتصادي للعملة. ويتطلب فهم هذه الروابط فحص الحيازات الأساسية وأنشطة الأعمال بدلا من عد فئات المنتجات. وتفصل خريطة تحليلية مفيدة بين الأحداث الخاصة بجهة إصدار معينة والمؤثرات الواسعة مثل النمو والتضخم وظروف التمويل وتكاليف السلع. وقد تضيف ورقة مالية تستجيب للمؤثر نفسه تنوعا شكليا أكبر من الاستقلال الفعلي في النتائج. ويصبح هذا الفحص أكثر أهمية عندما تتغير مكونات الصناديق أو تتوسع الشركات في أعمال جديدة تجعل تصنيفاتها القديمة أقل تعبيرا عن مصادر الإيرادات والمخاطر.
قد تستجيب الأصول نفسها بصورة مختلفة لصدمات مختلفة
توضح العلاقة بين الأسهم والسندات الحكومية أهمية السياق الاقتصادي. فقد يؤدي تدهور الطلب إلى إضعاف توقعات أرباح الشركات مع خفض الفائدة المتوقعة، بما يخلق ظروفا ترتفع فيها أسعار سندات عالية الجودة بينما تنخفض الأسهم. أما صدمة عرض تضخمية فقد تضغط على الأرباح وترفع العوائد المطلوبة في الوقت نفسه، فتسمح بانخفاض سعري الفئتين معا. هذه قنوات انتقال محتملة وليست قوانين عامة. ويمكن أن تغير التقييمات الابتدائية ومصداقية السياسة والأجل والجودة الائتمانية النتيجة. ولا يجوز نقل ارتباط لوحظ أثناء هيمنة نوع معين من الصدمات تلقائيا إلى بيئة أخرى. يسأل تحليل الأنظمة الاقتصادية عن القوى التي تقود العوائد وكيف تتغير أهميتها، ولا يتطلب الادعاء بإمكان تحديد النظام الجديد بدقة فور ظهوره. وقد تتداخل صدمات متعددة، فيصبح تفسير السلوك من خلال قصة واحدة أقل موثوقية مما يوحي به النظر إلى حركة يوم واحد.
قد يخفي الارتباط المتوسط خسائر كبيرة مشتركة
قد تبدو العلاقة المحسوبة عبر جميع المشاهدات مطمئنة، بينما تصف فترات الضغط بصورة ضعيفة. ويتعلق الاعتماد في الأطراف بكيفية تحرك النتائج معا في الأجزاء المتطرفة من توزيعاتها. فقد يظهر أصلان ارتباطا متوسطا معتدلا ومع ذلك يتعرضان لخسائر كبيرة في السيناريوهات السيئة نفسها. ويمكن أن تربط المبيعات القسرية والمقرضون المشتركون وطلبات الهامش مراكز تبدو مستقلة عادة. ومن غير الدقيق أيضا القول إن كل معاملات الارتباط تصبح دائما واحدا أثناء الأزمات؛ فالنتيجة تعتمد على الأصول والصدمة والأفق وطريقة القياس. والدرس التحليلي الأكثر تحديدا هو أن الحركة المشتركة المتوسطة وحدها لا تصف الجانب السلبي المشترك. وتضيف فترات الضغط التاريخية والسيناريوهات الافتراضية المعلنة زوايا أخرى، لكن أيا منها لا يستنفد جميع التركيبات المستقبلية الممكنة. ومن المهم توضيح حدود البيانات النادرة في الأطراف، بدلا من منح تقديراتها مظهرا من الدقة لا تدعمه المشاهدات المتاحة.
يرث تقدير الارتباط حدود البيانات التي بني عليها
قد تستجيب العينات القصيرة بسرعة لكنها تنتج تقديرات غير مستقرة، بينما تبدو العينات الطويلة ثابتة رغم أنها تجمع بيئات مختلفة داخل متوسط واحد. ولا تكشف العوائد اليومية والشهرية بالضرورة العلاقة نفسها. وقد تجعل أوقات التداول غير المتزامنة والأسعار القديمة والتقييمات المبنية على التقدير بعض الأصول تبدو أقل ترابطا مما توحي به طبيعتها الاقتصادية. كما قد يغير تحويل العملة نمط العوائد المقاس. ولا تحل زيادة المنازل العشرية هذه المشكلات. توضح المقارنة المفيدة كيف تمت مواءمة المشاهدات وما الذي استبعد منها، وتفصل بين علاقة تاريخية مقدرة وافتراض بشأن المستقبل. وقد يكشف اختبار نوافذ أو ترددات بديلة هشاشة استنتاج معين، دون أن يعني ذلك أن عينة تاريخية بعينها تمثل المستقبل بصورة مثالية. ويجب تفسير استقرار الأرقام مع النظر إلى جودة البيانات وطريقة تحديثها، لأن السعر الذي لا يتحرك كثيرا قد يعكس قلة الملاحظات بدلا من انخفاض المخاطر الاقتصادية.
لا يضمن تنوع القيم السوقية تنوع مصادر السيولة
قد تكون المحفظة متنوعة من حيث العوائد المتوقعة، لكنها تعتمد على قناة تمويل واحدة أو مجموعة ضيقة من الأصول لتلبية طلبات نقدية قريبة. تتعلق السيولة بالقدرة على توفير الموارد عند الحاجة، وليس فقط بالقيمة النهائية للحيازات. وقد تتزامن زيادة الهوامش مع انخفاض الأسعار وارتفاع تكلفة المعاملات. وربما يحتفظ أصل بقيمته في النهاية، لكنه يظل صعب البيع بسرعة دون تخفيض السعر. كما يمكن أن تنشأ تركزات إضافية من الأطراف المقابلة وأمناء الحفظ والاعتمادات التشغيلية، وهي عناصر لا تعرضها مصفوفة ارتباط العوائد. وتهم كذلك للمؤسسات عملات الأصول والالتزامات وآجالها. يوضح هذا المنظور الأوسع لماذا لا ينبغي الخلط بين تنويع الانكشاف السوقي وضمان الوصول إلى النقد أثناء الضغط. وقد تكون المشكلة في توقيت الاستحقاق أو نقل الضمانات، حتى عندما يبدو مجموع الأصول كافيا على الورق لتغطية الالتزامات النهائية.
يكشف تحليل السيناريوهات الافتراضات وراء التوازن الظاهري
لنتصور مجموعة افتراضية تضم مصدرين وبنوكا وشركات عقارية وسندات حكومية. تبدو التسميات القطاعية متنوعة، لكن ارتفاعا حادا في الفائدة المحلية قد يؤثر في طلب الائتمان وتمويل العقار ومعدلات الخصم وتحويل العملات عبر عدة حيازات في الوقت نفسه. وقد ينتج سيناريو آخر، مثل ضعف الطلب الخارجي مع انخفاض الفائدة المحلية، نمطا مختلفا. لا يتنبأ أي من المثالين بحدث ولا يحدد توزيعا مفضلا للأموال. والغرض هو اختبار القصة التي تقف خلف التصنيفات. يعلن السيناريو المتماسك الصدمة الابتدائية وقنوات الانتقال وافتراضات السياسة والتمويل، ويميز كذلك بين تغيرات القيمة ومتطلبات النقد. وتكون مقارنة السيناريوهات أكثر إفادة من إعلان أن المحفظة متنوعة لمجرد انخفاض متوسط ارتباط تاريخي واحد. كما تساعد على كشف الانكشافات التي لا تظهر إلا عند اجتماع صدمتين أو عند تغير استجابة السياسة، بدلا من افتراض أن كل عامل يتحرك منفردا.
تعامل مع التنويع بوصفه علاقة قابلة للتغير
يمكن أن يقلل التنويع أثر الإخفاقات الفردية وبعض أنماط التذبذب المشترك، لكنه لا يزيل كل عدم اليقين الاقتصادي. ويتغير معناه مع الأوزان والحيازات وبنية السوق والتزامات المستثمر. لذلك يبين الشرح الدقيق ما الذي تم تنويعه وما الذي بقي مشتركا. ويميز بين تنوع الجهات المصدرة وتنوع العوامل، وبين التذبذب المعتاد والخسائر المتطرفة، وبين صمود القيمة وصمود التمويل. كما يعترف بخطأ التقدير بدلا من اختيار الفترة التي تدعم استنتاجا مفضلا فقط. الفكرة الأساسية هي أن مخاطر المحفظة تنشأ من التفاعلات. ويتطلب فهمها الجمع بين الإحصاء ووصف مقنع للتدفقات النقدية والحوافز الاقتصادية، مع التصريح بالظروف التي قد يتوقف فيها هذا الوصف عن العمل. ولا تكون المراجعة الجيدة بحثا عن رقم سحري يضمن الأمان، بل متابعة لكيفية تغير الاعتمادات المشتركة وما قد تعنيه بالنسبة إلى النتائج والالتزامات عبر الزمن.
المصادر وقراءات إضافية
تستند هذه المادة التعليمية إلى مصادر مؤسسية أولية. اتبع الروابط للاطلاع على التعريفات والمنهجيات والأبحاث الأصلية. الأمثلة الافتراضية في النص توضيحية وليست أسعاراً حالية أو توقعات.
- SEC: Asset Allocation and Diversification ↗
- FINRA: Concentration Risk ↗
- CFA Institute: Portfolio Risk and Return ↗
- CFA Institute: Portfolio Mathematics ↗
- CFA Institute: Statistical Measures of Asset Returns ↗
- BIS: The Correlation of Equity and Bond Returns ↗
- IMF: Stock-Bond Diversification and Market Selloffs ↗
- Banque de France: When Diversification Fades ↗
- CFA Institute: When Diversification Fails ↗
- BIS: Liquidity Risk Management and Supervision ↗
- BIS: Liquidity Preparedness for Margin and Collateral Calls ↗
- ECB: Financial Stability Review November 2022 ↗
استكشف البيانات والأسواق
تابع بحثك
جميع الأدلة ←
الإنتاجية والأجور ومستوى المعيشة: كيف تصل المكاسب الاقتصادية إلى الأسر
دليل عملي للإنتاج لكل ساعة وتعميق رأس المال والإنتاجية متعددة العوامل وتوزيع الأجور وحدود المتوسطات الاقتصادية.

الديموغرافيا وشيخوخة الاقتصادات: العمل والمعاشات والرعاية ورأس المال
كيف تتفاعل الأعمار السكانية مع التوظيف والهجرة والمعاشات والاستثمار، ولماذا لا تمثل الإسقاطات الديموغرافية مصيرا اقتصاديا محتوما.
سيولة السوق ودفتر الأوامر: ما الذي يخبرك به السعر المعروض وما الذي يخفيه
افهم الفوارق السعرية والعمق ومقايضات التنفيذ وضغوط السيولة من خلال أمثلة واضحة ومصادر مؤسسية أولية.