
المركزي الأوروبي يواصل التحضير لليورو الرقمي مع بقاء الإصدار مشروطا بالتشريع
تفصل جلسة بييرو تشيبولوني في نوفمبر بين الاختبار المحدود والإطلاق العام وتضع النقد إلى جانب المدفوعات الرقمية.
أحدث محطة في المسار
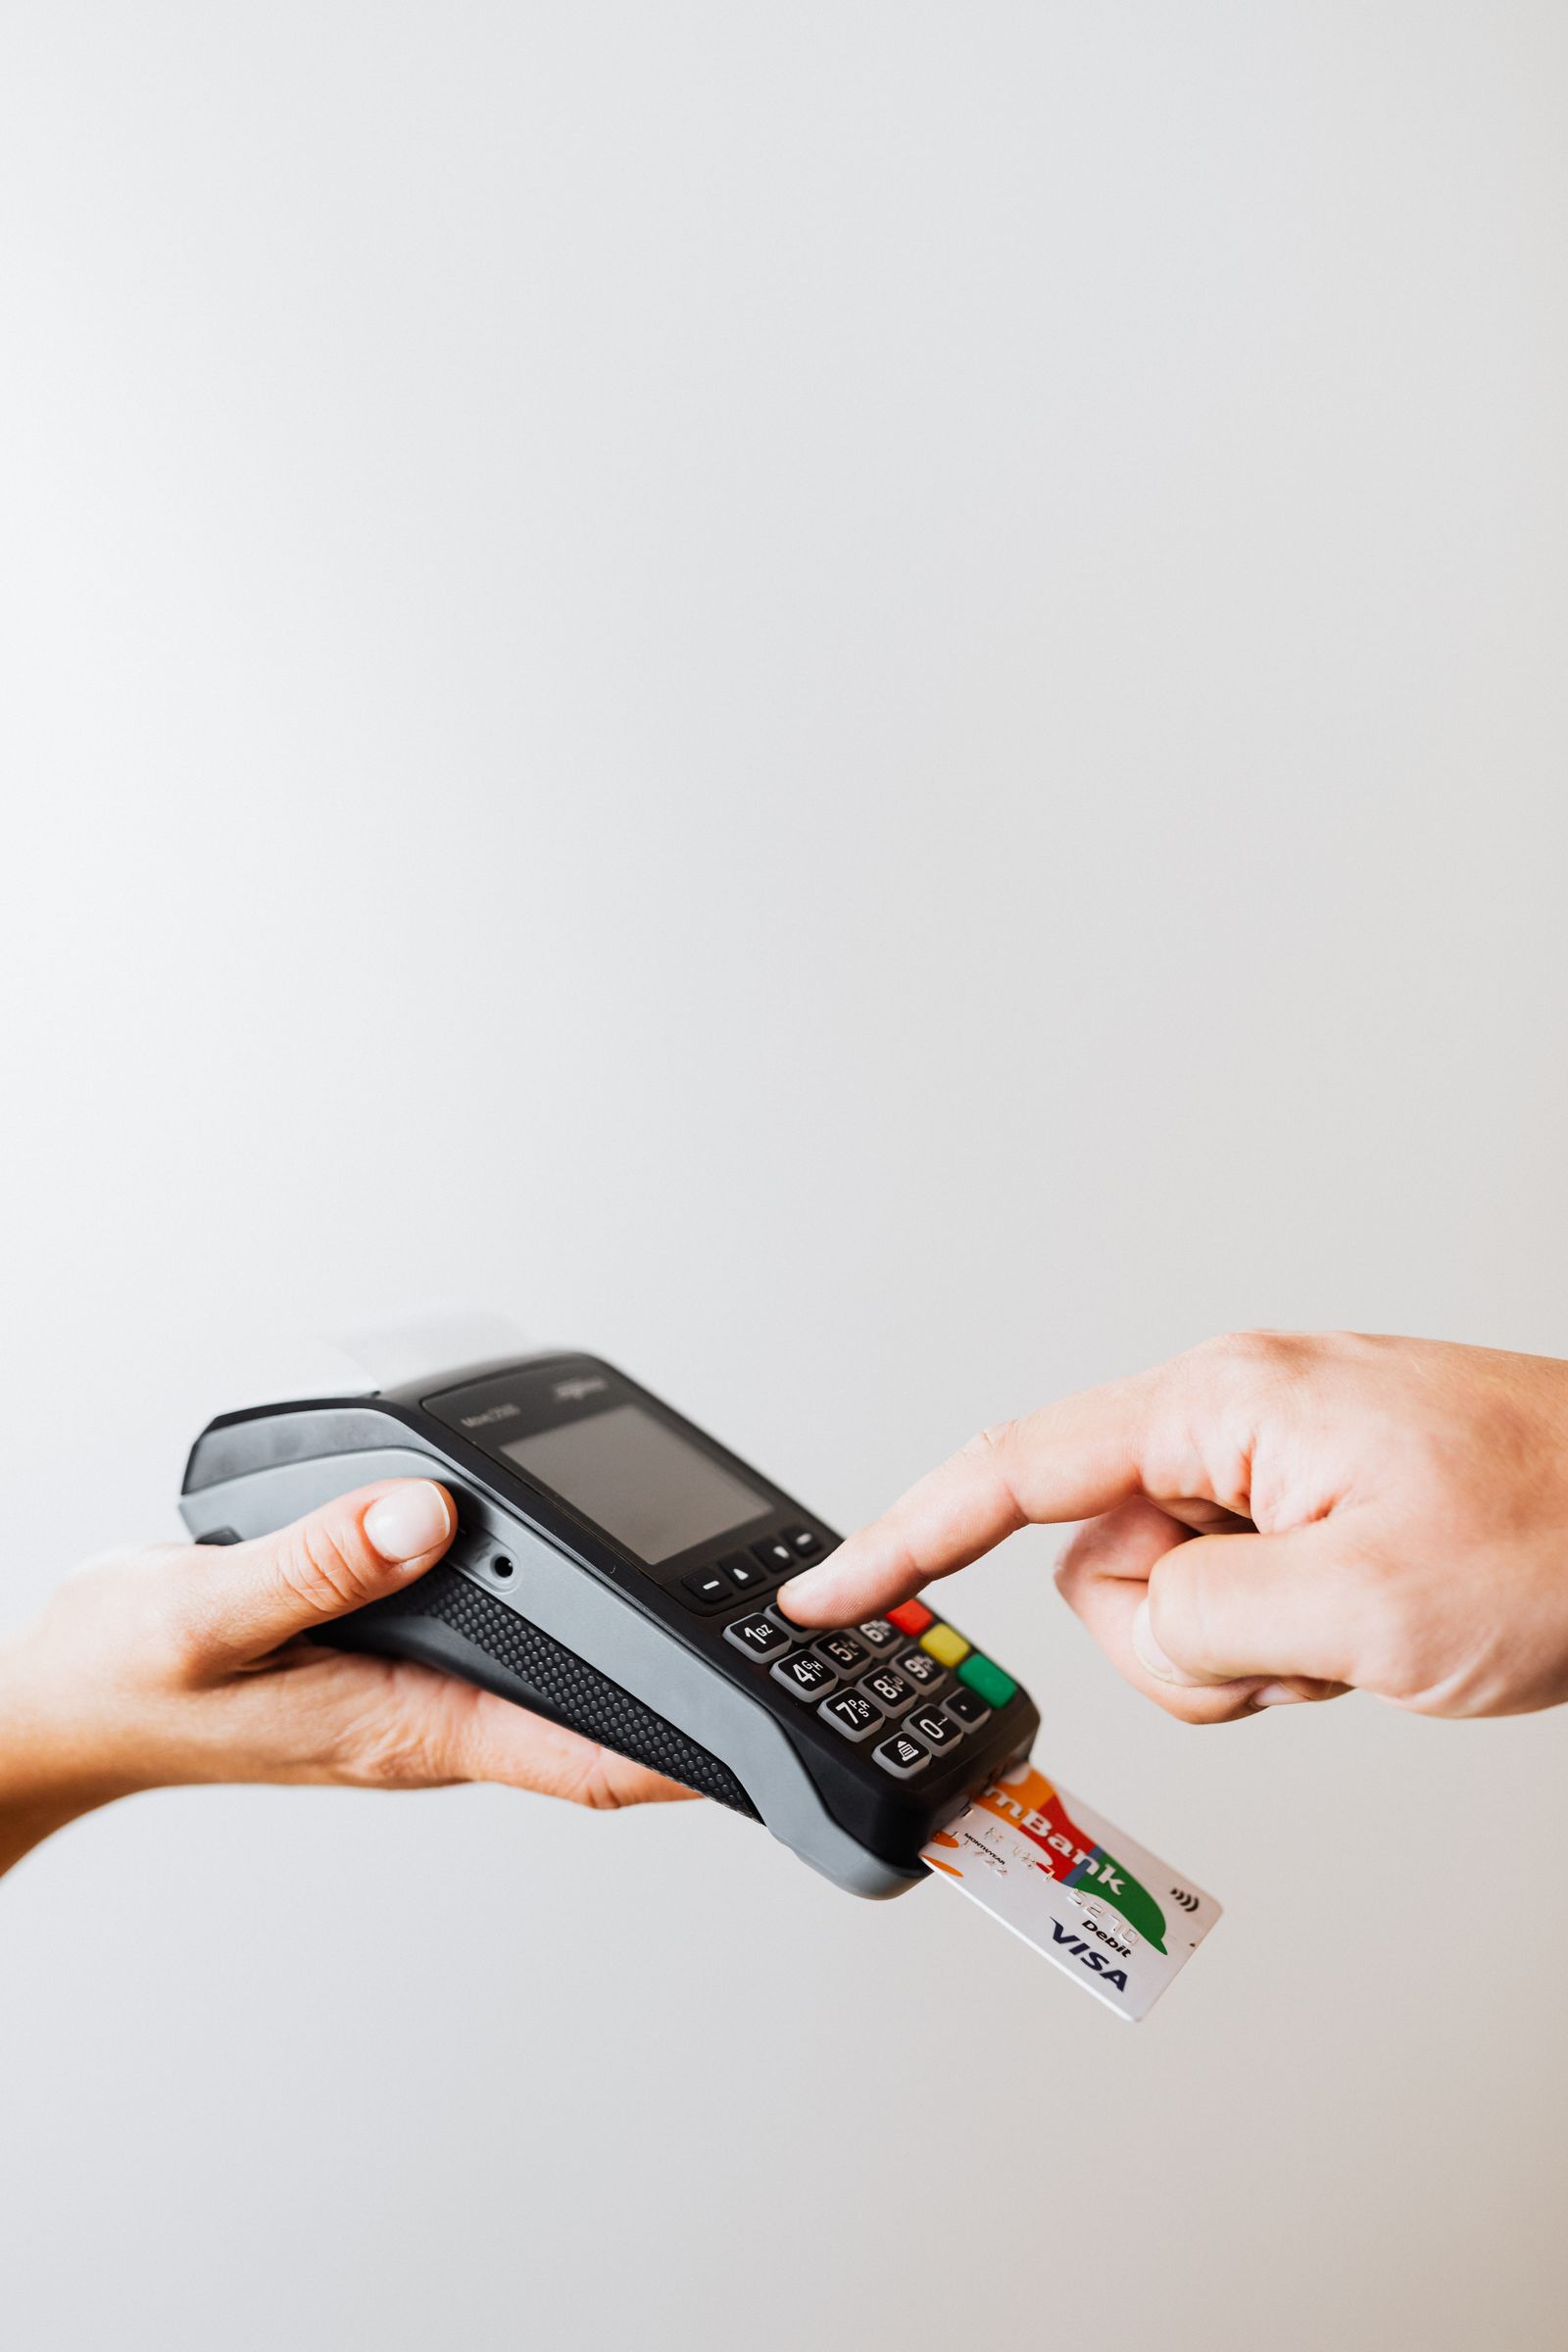
قال عضو المجلس التنفيذي للبنك المركزي الأوروبي بييرو تشيبولوني أمام البرلمان الأوروبي في العاشر من نوفمبر إن التحضيرات تتقدم لاختبار اليورو الرقمي بدءا من النصف الثاني من 2027. وأوضح أيضا أن أول إصدار محتمل يعتمد على الإطار القانوني. وهذا التمييز هو جوهر الخبر: تقدم الاستعداد لا يعني إعلان إتاحة يورو رقمي جديد للجمهور بالفعل. وتقرأ CyEconomy البيان بوصفه تحديثا للجاهزية المؤسسية وتسلسل الخطوات. ولا ينبغي تقديمه على أنه إطلاق عملة مشفرة أو فرصة استثمار أو قرار بإلغاء النقد. فكل وصف من هذه الأوصاف يستبدل العملية الفعلية برواية مختلفة لا تسندها هذه المناسبة. ويجب على القارئ أن يفصل بين ما يجري اختباره وما قد يصدر لاحقا وما أصبح متاحا قانونيا للاستخدام العام الآن.
الاختبار مصمم لكشف الاحتكاكات
تصف أسئلة الاختبار الرسمية تجربة عملية محدودة تستخدم أداة دفع تجريبية ومشاركين مختارين، وغايتها فحص الجاهزية لا استباق قرار الإصدار. وقراءتنا التحليلية أن أكثر النتائج فائدة قد تكون مشكلات تشغيلية عادية: شاشة دفع مربكة، أو عملية استعادة غير ناجحة، أو دعم غير متسق لدى التاجر. وقد تكشف هذه النتائج أكثر مما يكشفه عرض تجريبي مصقول. فمنظومة الدفع يجب أن تعمل مرارا لأشخاص تختلف قدراتهم وأجهزتهم. ولا يستطيع اختبار مضبوط إثبات تبن عام واسع، لكنه يستطيع إظهار مواضع فشل الافتراضات. لذلك لا يقتصر السؤال الصحيح على إمكان إتمام معاملة واحدة، بل يشمل إمكان حل المشكلات المعتادة بموثوقية ووضوح. وهذه نقطة مهمة لأن جودة الدفع تقاس أيضا بما يحدث عندما لا تسير الخطوة الأولى كما توقع المستخدم.
للنقود العامة والخدمات الخاصة أدوار مختلفة
يضع الشرح العام للبنك اليورو الرقمي ضمن نقود البنك المركزي، مع تصور قيام مقدمي خدمات الدفع بخدمة المستخدمين. ويفصل هذا البناء بين طبيعة المطالبة النقدية والواجهة التجارية التي يصل الناس من خلالها إليها. وتحليلنا أن المستخدم قد يتعامل مع تطبيق مألوف رغم اختلاف أصل التسوية الأساسي. وفي المقابل لا تلغي الأداة النقدية العامة الحاجة إلى دعم العملاء وضوابط الأمان والخدمات القابلة للاستخدام. ويتطلب التقييم فحص الطبقتين معا. فالسؤال عمن يصدر النقود وحده يغفل تجربة الوصول، والسؤال عن التطبيق الأجمل وحده يغفل الوعد المؤسسي خلف الرصيد. ويصبح النقاش أوضح عندما نفحص تصميم النقود والمنافسة على الخدمات معا، دون معاملتهما كشيء واحد أو افتراض أن نجاح أحدهما يضمن تلقائيا نجاح الجانب الآخر لدى المستهلك والتاجر.
دليل القواعد عنصر اقتصادي
يهدف دليل المنظومة إلى وضع معايير وإجراءات مشتركة بين مقدمي الخدمات، تشمل سير العمليات والأمان وتسوية النزاعات. وتفسيرنا أن توحيد المعايير جزء من القيمة الاقتصادية وليس مجرد إدارة تقنية. فالتاجر لا يستفيد كثيرا من قبول واسع نظريا إذا كان كل مقدم خدمة يفرض عملية غير متوافقة مع الآخرين. كما لا يستفيد العميل كثيرا من عملة مشتركة إذا أصبح تصحيح الخطأ تجربة مختلفة عند كل انتقال. وفي الوقت نفسه لا تعني القواعد الأساسية الموحدة ضرورة تطابق الخدمات التجارية. والتحدي العملي هو جعل الأساس المشترك قابلا للتوقع مع السماح بابتكار مفيد فوقه. ويجب الحكم على هذا التوازن بأدلة التنفيذ، لا بعدد الجهات المذكورة في المشاورات أو فرق العمل، لأن المشاركة المؤسسية لا تعادل وحدها سهولة الاستخدام عند نقطة البيع.
الدفع دون اتصال يغير سؤال المرونة
يصف البنك المركزي الألماني العمل دون اتصال بأنه أحد المصادر المقترحة لمرونة الدفع. والنتيجة التحليلية أن المرونة يجب تقييمها عبر أنواع الأعطال، بدلا من اختزالها في وعد واحد بأن النظام متاح دائما. فانقطاع الشبكة وفقدان الجهاز ونفاد البطارية مشكلات مختلفة. وقد يتعامل التصميم مع إحداها جيدا بينما يحتاج إلى ترتيب آخر لمعالجة التالية. ولا يقدم المقال ضمانا تقنيا نهائيا، بل يدعو إلى أن يكشف الاختبار هذه الفروق للمستخدمين والتجار. وتكون الخيارات البديلة ذات قيمة عندما يعرف الناس حدودها قبل وقوع الاضطراب. أما الخلط بين قدرة محددة على الدفع دون اتصال وبين الحصانة من جميع الأعطال التشغيلية فيضعف هذا الفهم العملي، وقد يؤدي إلى توقعات لا تتفق مع الظروف الفعلية التي يواجهها الشخص عند محاولة الدفع.
الخصوصية تتطلب أسئلة دقيقة
يميز شرح المفوضية الأوروبية بين ترتيبات الخصوصية في الاستخدام المتصل وغير المتصل ويعرض ضمانات تتعلق بمنع التعرف المباشر من جانب البنوك المركزية. وتحليلنا أن كلمة خاص لا ينبغي أن تستخدم وصفا واحدا بلا تفاصيل. يجب السؤال عمن يستطيع رؤية أي بيانات، ولأي غرض، وإلى متى، وتحت أي شروط قانونية. وهذه الأسئلة أفيد من افتراض إخفاء الهوية بالكامل في كل مكان أو افتراض انكشاف جميع المعلومات دون قيود. فقد تبدو الواجهة بسيطة بينما تبقى تدفقات البيانات معقدة. وتعتمد الثقة على شروح يفهمها الناس وقواعد تستطيع المؤسسات إنفاذها. وتكمن بعض قيمة الاختبار الإخبارية في معرفة ما إذا كانت الوعود تتحول إلى ممارسات قابلة للملاحظة بدلا من بقائها عبارات عامة داخل وثيقة سياسة يصعب ربطها بالتجربة اليومية.
حدود الحيازة والغرض من الأداة
يناقش تقرير مرحلة الإعداد الحيازات غير المدرة للفائدة والحدود ضمن التصميم المقترح. وتتعلق هذه الخصائص بالفارق بين وسيلة دفع ومخزن أموال غير مقيد. وتفسيرنا أن أداة الدفع يجب تقييمها بالمعاملات التي تتيحها، لا بتوقع عائد استثماري منها. كما تثير حدود الحيازة أسئلة عملية عن تمويل الدفع وتحويل الأرصدة الزائدة، خاصة في المشتريات الكبيرة. والاختبار المفيد هو قدرة الشخص على إتمام المدفوعات المعتادة دون الاضطرار إلى فهم الآليات الداخلية لإدارة الرصيد. ولا نذكر حدا رقميا نهائيا، لأن خاصية مقترحة في التصميم ومعيارا تشغيليا محسومًا يمثلان ادعاءين مختلفين. ويساعد ضبط هذا الفارق على منع تحويل مناقشة تخطيطية إلى قاعدة نافذة في ذهن القارئ، كما يحمي التاجر من بناء إجراءات على افتراض لم يثبت بعد.
النقد يبقى جزءا من النقاش
وضعت جلسة نوفمبر التحضير لليورو الرقمي إلى جانب مستقبل النقد. وأهميتها التحليلية أن حرية اختيار وسيلة الدفع واستمرارية الدفع هدفان مرتبطان لكنهما مختلفان. فزيادة الوظائف الرقمية لا تجيب وحدها عن احتياجات من يفضل النقود المادية أو لا يستطيع استخدام جهاز معين. وبالمثل لا تعالج المحافظة على النقد جميع مشكلات الدفع عن بعد أو عبر الحدود. ويتناول النقاش الجاد الحالات التي تخدمها كل وسيلة ومواضع التكامل بينهما. وهذا إطار أكثر إنتاجية من افتراض منافسة ثنائية يجب أن تلغي فيها وسيلة الأخرى. وينبغي الحكم على التنفيذ بالخيارات المتاحة للمستخدمين الحقيقيين، بمن فيهم من تختلف عاداتهم وقيودهم عن أوائل المتبنين للتكنولوجيا، لا بالاكتفاء بتجربة شريحة واحدة أكثر استعدادا للتغيير وأقل تعرضا لصعوبات الوصول.
ما الذي ينبغي للشركات متابعته
بالنسبة إلى التاجر أو مقدم الدفع تتعلق الأدلة التالية بجهد الدمج والمطابقة المحاسبية والدعم والمسؤولية عند حدوث خطأ. وهذه أولويات تحليلية من CyEconomy وليست متطلبات جديدة معلنة. فقد تكون عملية الشراء سهلة ظاهريا لكنها تضيف عملا خلفيا إذا صعب رد المبالغ أو تنظيم السجلات. وفي المقابل قد تخفي واجهة مألوفة تحسنا كبيرا في قابلية التشغيل بين الأنظمة. وينبغي للشركة رسم دورة المعاملة كاملة قبل الحكم على فائدة الوسيلة الجديدة. وينطبق الانضباط نفسه على ادعاءات التكلفة، لأن الرسم في مرحلة واحدة ليس التكلفة الإجمالية لتشغيل قناة دفع. فالأجهزة والتدريب ومكافحة الاحتيال والدعم تدخل جميعا في التقييم التجاري، حتى إذا ركز النقاش العام على رسم بارز واحد وأغفل بقية الأعباء التي يتحملها النشاط يوميا.
القرار التالي لم يحسم مسبقا
القراءة التي تسمح بها الجلسة هي تقدم مرتبط بشروط واضحة. فالمسار التشريعي والتحضير التقني والتعلم التشغيلي مترابطة لكنها ليست محطات قابلة للاستبدال. والاختبار الناجح لا يسن القانون بنفسه، كما أن القانون لا يزيل كل مشكلة تنفيذية. وينبغي متابعة التحديثات الرسمية في كل مسار ومقاومة اختزالها في عد تنازلي واحد. كذلك لا يصح الخلط بين اليورو الرقمي ورمز قابل للتداول يعد بعوائد للمستثمر المبكر. ينقل المقال بيان العاشر من نوفمبر ويشرح دلالاته، ولا يقرر موعدا نهائيا للإطلاق العام. والسؤال الأهم الآن هو قدرة المشروع على تحويل أهداف السياسة إلى مدفوعات موثوقة ومفهومة مع احترام القرارات التي لم تتخذ بعد. ويتيح هذا المنظور متابعة التطور دون مبالغة في الجاهزية أو تجاهل العمل المؤسسي والتقني المطلوب قبل الاستخدام الواسع.
اختبر سيناريو واستكشف السوق.
مدخلات افتراضية للتعلّم. غيّر الافتراضات لترى النتائج الحسابية؛ هذه ليست قيماً سوقية حالية أو توقعات.
الفترة نفسها لكلا المدخلين، قبل الضرائب والرسوم. الصيغة: (١ + العائد) ÷ (١ + التضخم) − ١. المنهجية ↗
حدود المدخلات: العوائد والتضخم وتغير العملات من −٩٩٪ إلى ١٬٠٠٠٪؛ المدة من ٠ إلى ٣٠؛ تغير العائد من −٢٠٠ إلى ٢٠٠ نقطة أساس.
افتح رسماً تفاعلياً للسوق
سياق سوقي وليس مقياساً مباشراً لكل موضوع في المقال. قد تتأخر بيانات المزوّد أو لا تتوفر. تحقق من الأداة وعملة التسعير والتوقيت.
افتح مساحة الأسواق الكاملة ←المصادر والمنهجية
- ECB — Cipollone statement, 10 November 2026 ↗
- ECB — Digital euro pilot FAQ ↗
- ECB — Digital euro FAQ ↗
- ECB — Digital euro scheme rulebook ↗
- European Commission — Digital euro and cash FAQ ↗
- Deutsche Bundesbank — Digital euro FAQ ↗
- ECB — Preparation phase closing report ↗
يميّز هذا التقرير بين الإعلان الرسمي المؤرّخ والتحليل التفسيري لفريق CyEconomy. ولا تمثّل التوقعات والمقترحات نتائج متحقّقة. ولا يثبت السياق استجابة سوقية أو يتنبأ بنتيجة للسياسة.
المعايير التحريرية ←