
إدارة معلومات الطاقة تخفض توقعات سعر الغاز الشتوي مع تحسن رصيد التخزين
تشير توقعات نوفمبر إلى هامش تخزين أكبر، لكن قيود النقل المحلية ودرجات حرارة الشتاء تظل عوامل حاسمة.
التوقع المؤرخ
قالت إدارة معلومات الطاقة الأمريكية في العاشر من نوفمبر إن البداية المعتدلة للشهر حسنت توقعاتها لسوق الغاز الطبيعي خلال الشتاء. وقدرت متوسط السعر الفوري في هنري هب عند 2.87 دولار لكل مليون وحدة حرارية بريطانية للفترة من نوفمبر إلى مارس، بانخفاض 16% عن توقعها السابق للفترة نفسها. وهذا توقع مشروط وليس سعرا لحظيا أو تعريفة مضمونة لفاتورة الأسرة. وتكمن أهمية الخبر في اتجاه المراجعة وتفسيرها المادي. تتعامل CyEconomy مع البيان بوصفه تحديثا للتوقعات ولا تستنتج استجابة تداول من مجرد نشره. ويمكن لمتوسط موسمي أقل أن يتزامن مع أيام مرتفعة التكلفة، لأن المتوسط يجمع ظروف طقس ونقل مختلفة جدا في رقم واحد، ولا يعرض وحده المسار اليومي الذي قد تواجهه الشركات والأسر خلال الموسم.
اقرأ الساعة الزمنية للتوقع
يوضح التقرير المصاحب أن إدخال بيانات النموذج انتهى في الخامس من نوفمبر، وأن الأحداث اللاحقة لهذا التاريخ لم تدخل فيه بصورة محددة. ويصبح هذا الفارق مهما عندما يقرأ شخص التوقع بعد أيام من النشر، لأن تاريخ الإصدار يختلف عن تاريخ المعلومات المستخدمة. ينبغي تسجيل التاريخين قبل مقارنة التوقع بخريطة طقس أحدث أو بقراءة جديدة للمخزون. وتفسيرنا هو أن اختلاف الأسعار اللاحقة عن النموذج لا يثبت تلقائيا وجود إهمال في إعداده، إذ قد تكون معلومات جديدة قد ظهرت بالفعل. والمقارنة المفيدة تسأل عما تغير بعد الموعد النهائي، وهل التغير مؤقت، وكم بقي من موسم التدفئة معرضا له. لذلك يعرض المقال نسخة نوفمبر من التوقع ولا يقدمها بوصفها تقييما لحظيا متجددا للسوق في كل ساعة من اليوم.
الطقس يغير السحب المطلوب
تعد درجات الحرارة من المحركات الرئيسية للطلب على الغاز وفق شروح إدارة معلومات الطاقة. فالتدفئة ترفع الاستخدام أثناء البرد، كما قد يزداد استهلاك الغاز في توليد الكهرباء أثناء الحر. والنتيجة التحليلية أن الطقس يؤثر في الاستهلاك الفوري وفي كمية الوقود المتبقية للأشهر اللاحقة معا. لنتخيل شتاءين متشابهين في بقية الظروف، يبدأ أحدهما باعتدال ويبدأ الآخر بموجة برد طويلة. حتى إذا تقاربت الحرارة لاحقا، فقد يختلف رصيد المخزون عند دخول الشهر التالي. هذا مثال تفسيري وليس قياسا للموسم الحالي، لكنه يبين لماذا تتجاوز أهمية المراجعة الأسبوع الذي تغير فيه الطقس. ولا يصح اعتبار كل يوم دافئ دليلا دائما على شتاء مريح؛ إذ يجب فحص استمرار الحالة واتساعها الجغرافي ومواضع الاستهلاك المتأثرة بها.
حجم المخزون ليس البعد الوحيد
للتخزين تحت الأرض خاصيتان مختلفتان: كمية الغاز التي يمكن الاحتفاظ بها، والسرعة التي يمكن سحب الغاز بها. وتوضح المادة التعريفية للإدارة هذا الفارق المادي. فالمخزون الكبير مفيد، لكنه لا يحل بالضرورة كل مشكلة توصيل قصيرة الأجل. ومن وجهة نظرنا ينبغي أن تتبع قراءة الرقم الوطني أسئلة عن الموقع وقابلية السحب. فالوقود الموجود في منطقة بعيدة أو خلف وصلة محدودة الطاقة قد لا يخفف فورا الضغط في جهة أخرى. وهذا لا ينفي فائدة الاحتياطي الأكبر، بل يغير الاستنتاج من زوال مخاطر الإمداد إلى تحسن أحد مصادر المرونة المهمة. والفارق بين العبارتين جوهري لشركة مرافق أو مصنع أو مستثمر يراجع انكشافه الشتوي، لأن الوصول إلى الغاز في الوقت والمكان المطلوبين جزء من قيمته الاقتصادية وليس تفصيلا ثانويا.
الأنابيب تربط الموازنات المحلية
يمر الغاز بمنظومة تشمل المعالجة والنقل والتخزين والتوزيع. ويساعد هذا التسلسل الذي تشرحه الإدارة على فهم سبب عجز مؤشر سعري واحد عن وصف جميع المواقع. ومن التمارين التحليلية المفيدة تتبع انكشاف المشتري من نقطة التسليم إلى الخلف: أي خط أنابيب يخدمه، وما الطرق البديلة، وكيف يوزع العقد مخاطر الانقطاع. لا نفترض هنا وجود اختناق محدد قائم الآن، وإنما نوضح طريقة القراءة. فإذا تحسنت الظروف الوطنية وظل السعر المحلي مرتفعا، فليس من الضروري أن تتناقض المعلومتان. قد تصف الأولى توافر الغاز إجمالا، بينما تصف الثانية تكلفة وصوله إلى عميل معين في لحظة معينة. ولذلك تستحق الفروق المحلية في السعر بحثا مستقلا قبل وصفها بأنها سلوك غير منطقي للسوق أو تجاهلها عند إعداد ميزانية الشراء.
الغاز المسال لا يلغي اختلاف المناطق
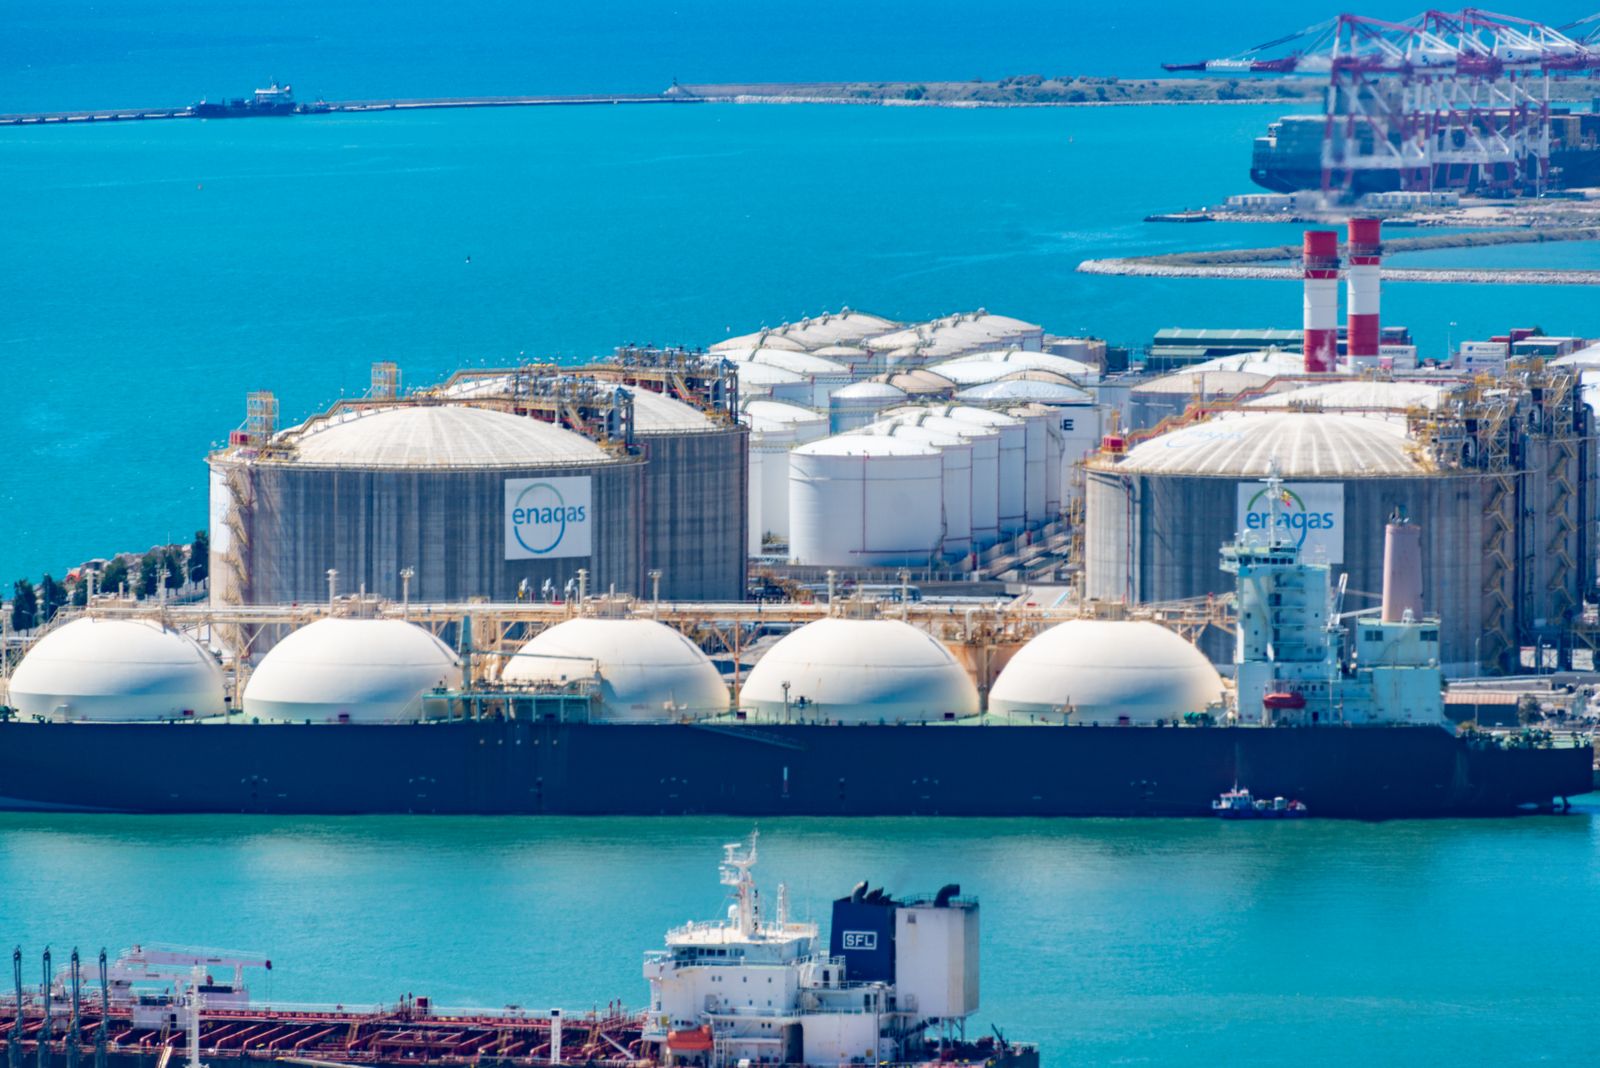
يسمح تسييل الغاز بنقله بحرا، فيربط أسواقا لا يمكن ربطها اقتصاديا بخطوط الأنابيب وحدها. وتوضح الإدارة أن ذلك يتطلب منشآت متخصصة للتصدير والنقل والاستقبال. والنتيجة التحليلية أن الفارق الدولي في السعر يمثل حافزا، وليس قناة مادية بلا حدود. فالمحطة التي تستخدم طاقتها المتاحة لا تستطيع تصدير كل وحدة إضافية يوحي بها فارق السعر على الفور. وفي المقابل تغير الطاقة الجديدة نطاق الاستجابة الممكنة مع مرور الوقت. ولهذا ينبغي لمتابع الغاز الأمريكي والخارجي التمييز بين فارق سعر السلعة وبين تكلفة تحويلها ونقلها وتوافر تلك العمليات. ولا يثبت انخفاض المؤشر الأمريكي أن المستهلك المعتمد على الاستيراد في منطقة أخرى سيحصل على التخفيض نفسه في تكلفة الطاقة الواصلة إليه، لأن الرحلة بين السوقين تحمل تكاليف وقيودا مستقلة.
المؤشر ليس فاتورة المنزل
تفصل الإدارة بين جزء السلعة في سعر الغاز للمستهلك وتكاليف النقل والتوزيع، وقد تدخل الضرائب والرسوم أيضا في القيمة النهائية. وتفسيرنا أن توقيت استفادة المستهلك يعتمد على التعريفة وترتيبات الشراء، وليس على اليوم الذي تغير فيه التوقع وحده. وقد تدفع الأسرة فاتورة إجمالية أكبر إذا زاد استخدامها للتدفئة رغم انخفاض تكلفة وحدة الغاز. كما قد يختلف جدول تعديل عقد المصنع عن جدول تعديل تعريفة المنازل. وبالنسبة إلى تحليل التضخم تتشكل سلسلة انتقال تبدأ بظروف الجملة، ثم تعديل العقود، ثم الأسعار التي تقيسها إحصاءات المستهلك. والافتراض أن الخطوات الثلاث تحدث في الوقت نفسه قد ينتج رواية غير دقيقة عن سرعة تراجع التضخم أو حجمه، خصوصا عندما تكون بعض الرسوم ثابتة أو تخضع لمراجعات دورية منفصلة.
ابن سيناريوهات بدلا من يقين واحد
تقوم القراءة العملية للتحديث على ثلاثة مسارات مشروطة. إذا استمر الاعتدال وبقي العرض متاحا، يمكن الحفاظ على هامش التخزين. وإذا أصبحت الحرارة أكثر تطلبا للتدفئة مع موثوقية التوصيل، فقد يمتص المخزون جزءا من التغير. أما إذا تزامن البرد مع انقطاع تشغيلي، فقد يكون الضغط المحلي أكبر مما يوحي به المتوسط الموسمي. هذه سيناريوهات تحليلية من CyEconomy وليست احتمالات أصدرتها الإدارة. وقيمتها أنها تكشف الافتراضات بدلا من إخفائها داخل رقم واحد. يصبح التوقع أكثر فائدة عندما يعرف القارئ أي ملاحظة يمكن أن تضعفه. وبالنسبة إلى شركة معرضة للطاقة قد يعني ذلك متابعة موثوقية النقل وكثافة الاستهلاك ومرونة العقود معا، بدلا من اختيار سعر مستهدف واحد وإهمال المتغيرات التي يمكن أن تدفع النتيجة في اتجاه آخر.
افصل مخاطر السعر عن مخاطر النشاط
لا يتلقى منتج الغاز وشركة المرافق والمصنع كثيف الطاقة التوقع نفسه بالطريقة ذاتها. وهذه ملاحظة تحليلية عن طبيعة الانكشاف وليست توصية بشأن أوراق مالية. فقد يهتم المنتج بالسعر المحقق بعد النقل والتحوط، وتهتم المرافق بالمشتريات واسترداد التكلفة عبر التعريفة، بينما يهتم المصنع بموثوقية التوريد بقدر اهتمامه بسعر الوحدة. ولذلك يمكن لانخفاض المؤشر أن يحمل آثارا متعاكسة بين الأنشطة. ولتقييم شركة محددة يجب ربط افتراض السلعة بهيكل إيراداتها وتكاليفها الحقيقي، ثم فحص التوقيت. ولا يعوض تحسن تكلفة المدخلات تلقائيا ضعف الطلب أو سوء التنفيذ أو غياب الإمداد. فالتوقع عنصر في هذا العمل وليس بديلا عنه، كما أن اختلاف العقود قد يجعل شركتين متشابهتين ظاهريا تواجهان نتائج مالية مختلفة خلال الربع نفسه.
ما الذي يستحق المتابعة لاحقا
الدليل التالي المفيد ليس عنوانا مثيرا آخر، بل تسلسل تطورات الطقس ومشاهدات التخزين الأسبوعية والمراجعات الرسمية اللاحقة. حافظ على اتساق الوحدات والفترات عند المقارنة. فالتغير الأسبوعي للمخزون لا يقارن مباشرة بمتوسط سعر موسم كامل، كما أن توقع رصيد نهاية الشهر ليس رصيدا مرصودا بالفعل. ونتجنب هنا أرقام هنري هب السنوية الموجودة في جدول البيان لأن ملاحظته تقول إنها لا تزال بانتظار المطابقة. وهذا قيد جوهري وليس تفصيلا شكليا يمكن تجاوزه. والاستنتاج الذي تسمح به الأدلة أضيق: أصبحت توقعات الإدارة لشهر نوفمبر أقل تكلفة للفترة الشتوية المحددة، بينما تظل صلاحيتها مرتبطة بالعرض المادي والطقس ووصول معلومات جديدة. وتساعد هذه القراءة على استخدام الخبر في الفهم والمتابعة دون تحويله إلى وعد بأسعار ثابتة أو إشارة تداول مؤكدة.
اختبر سيناريو واستكشف السوق.
مدخلات افتراضية للتعلّم. غيّر الافتراضات لترى النتائج الحسابية؛ هذه ليست قيماً سوقية حالية أو توقعات.
الفترة نفسها لكلا المدخلين، قبل الضرائب والرسوم. الصيغة: (١ + العائد) ÷ (١ + التضخم) − ١. المنهجية ↗
حدود المدخلات: العوائد والتضخم وتغير العملات من −٩٩٪ إلى ١٬٠٠٠٪؛ المدة من ٠ إلى ٣٠؛ تغير العائد من −٢٠٠ إلى ٢٠٠ نقطة أساس.
افتح رسماً تفاعلياً للسوق
سياق سوقي وليس مقياساً مباشراً لكل موضوع في المقال. قد تتأخر بيانات المزوّد أو لا تتوفر. تحقق من الأداة وعملة التسعير والتوقيت.
افتح مساحة الأسواق الكاملة ←المصادر والمنهجية
- EIA — November 10 gas outlook release ↗
- EIA — November Short-Term Energy Outlook ↗
- EIA — Factors affecting natural gas prices ↗
- EIA — Natural gas delivery and storage ↗
- EIA — Underground storage basics ↗
- EIA — Liquefied natural gas ↗
- EIA — Consumer natural gas prices ↗
- EIA — Major gas-price factors ↗
يميّز هذا التقرير بين الإعلان الرسمي المؤرّخ والتحليل التفسيري لفريق CyEconomy. ولا تمثّل التوقعات والمقترحات نتائج متحقّقة. ولا يثبت السياق استجابة سوقية أو يتنبأ بنتيجة للسياسة.
المعايير التحريرية ←